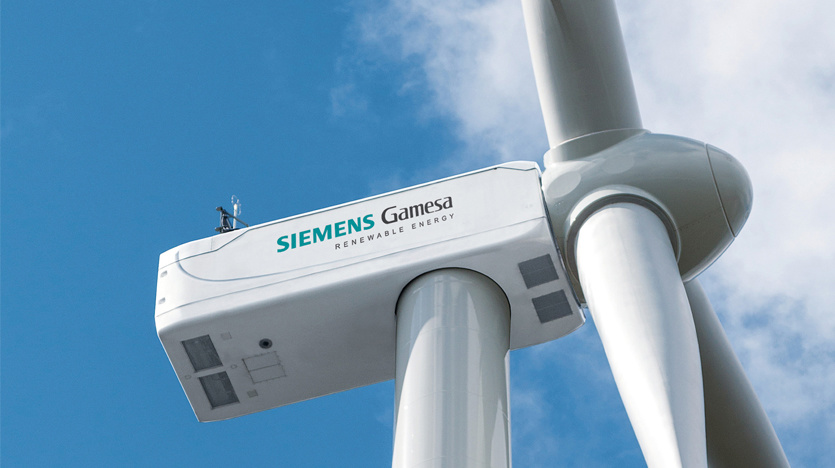
A Siemens Energy divulgou seus resultados financeiros do terceiro trimestre para o ano fiscal de 2026 (que vai de 1º de outubro de 2025 a 30 de setembro de 2026). A sua subsidiária de energia eólica, Siemens Gamesa, apresentou um conjunto misto de resultados. Após anos de perdas, o braço de produção de turbinas regressou à rentabilidade trimestral, mas o seu volume de encomendas recentemente assinadas sofreu uma grave queda anual de 79%.
Fortunas mistas: ponto de viragem lucrativo e estagnação na entrada de pedidos
Os números financeiros revelam o difícil cenário de negócios da Siemens Gamesa. Impulsionadas pelas crescentes entregas de energia eólica offshore, as receitas da divisão aumentaram 13,5%, para 2,74 mil milhões de euros. O lucro antes dos itens especiais atingiu 75 milhões de euros, marcando uma recuperação bem-sucedida das perdas.
No entanto, a entrada de novas encomendas pintou um quadro sombrio. As encomendas trimestrais totalizaram apenas 1,05 mil milhões de euros, uma queda acentuada em relação aos 4,89 mil milhões de euros registados no mesmo trimestre do ano anterior. A empresa explicou que a queda resultou da ausência de grandes vitórias em contratos de energia eólica offshore durante o período. Descreveu a recessão como uma flutuação cíclica e não como uma contracção na procura fundamental do mercado.
Rivalidade da indústria: apela à união dos gigantes europeus em meio à concorrência chinesa
Os fabricantes europeus de equipamentos originais estão sob intensa pressão competitiva impulsionada pelos custos por parte dos fornecedores chineses de turbinas. Os apelos tornaram-se mais fortes para que as empresas regionais de turbinas eólicas unissem forças. A Nordex e o seu principal acionista, Acciona, foram os primeiros a defender a consolidação industrial para criar um campeão industrial europeu comparável à Airbus.
Durante a teleconferência com investidores pós-lucros, o CEO da Siemens Energy, Christian Bruch, compartilhou seu ponto de vista sobre a futura consolidação do setor.
Quando os jornalistas perguntaram se o grupo iria ponderar fusões com os principais fabricantes europeus, incluindo Vestas, Nordex e Enercon, para contrabalançar a concorrência das empresas chinesas, Bruch deu uma resposta ponderada.
Ele não descartou a consolidação e reconheceu a dura realidade comercial. "Um grande número de concorrentes chineses está entrando em nosso mercado. Quando se trata de custos de hardware de turbinas, temos dificuldade para igualar os preços de oferta. Essa é a realidade que precisamos aceitar."
Embora a empresa continue receptiva à consolidação, Bruch também identificou obstáculos práticos substanciais.
A primeira barreira reside na legislação. As rigorosas regras antitrust da União Europeia criam um escrutínio de alto nível para qualquer fusão entre fabricantes de topo, tornando difícil garantir a aprovação oficial.
Os obstáculos relacionados com as políticas constituem o segundo obstáculo. Bruch sublinhou que a consolidação industrial é muito mais do que uma escolha comercial e representa uma questão política. Os planos de fusão liderados por empresas dificilmente poderão concretizar-se até que os decisores políticos da UE introduzam quadros de apoio e estratégias claras para o sector doméstico da energia eólica. A consolidação em grande escala no sector da energia eólica da Europa está, portanto, à espera de aprovação política oficial.