De acordo com o recém-lançado relatório Global Wind Turbine OEM Market Share 2025 da Wood Mackenzie, a nova capacidade instalada global de energia eólica atingiu 176 GW em 2025, aumentando 45% ano a ano e marcando o crescimento anual mais forte já registrado.
A China, os Estados Unidos, a Índia e a Alemanha continuaram a ser os quatro principais mercados mundiais para novas instalações eólicas. A China tornou-se o primeiro país a exceder 100 GW de novas instalações anuais, o que impulsionou fortemente os OEM nacionais a dominarem o ranking global dos 15 principais, com nove empresas chinesas na lista. As marcas indianas de turbinas eólicas nacionais também retornaram com sucesso ao ranking.
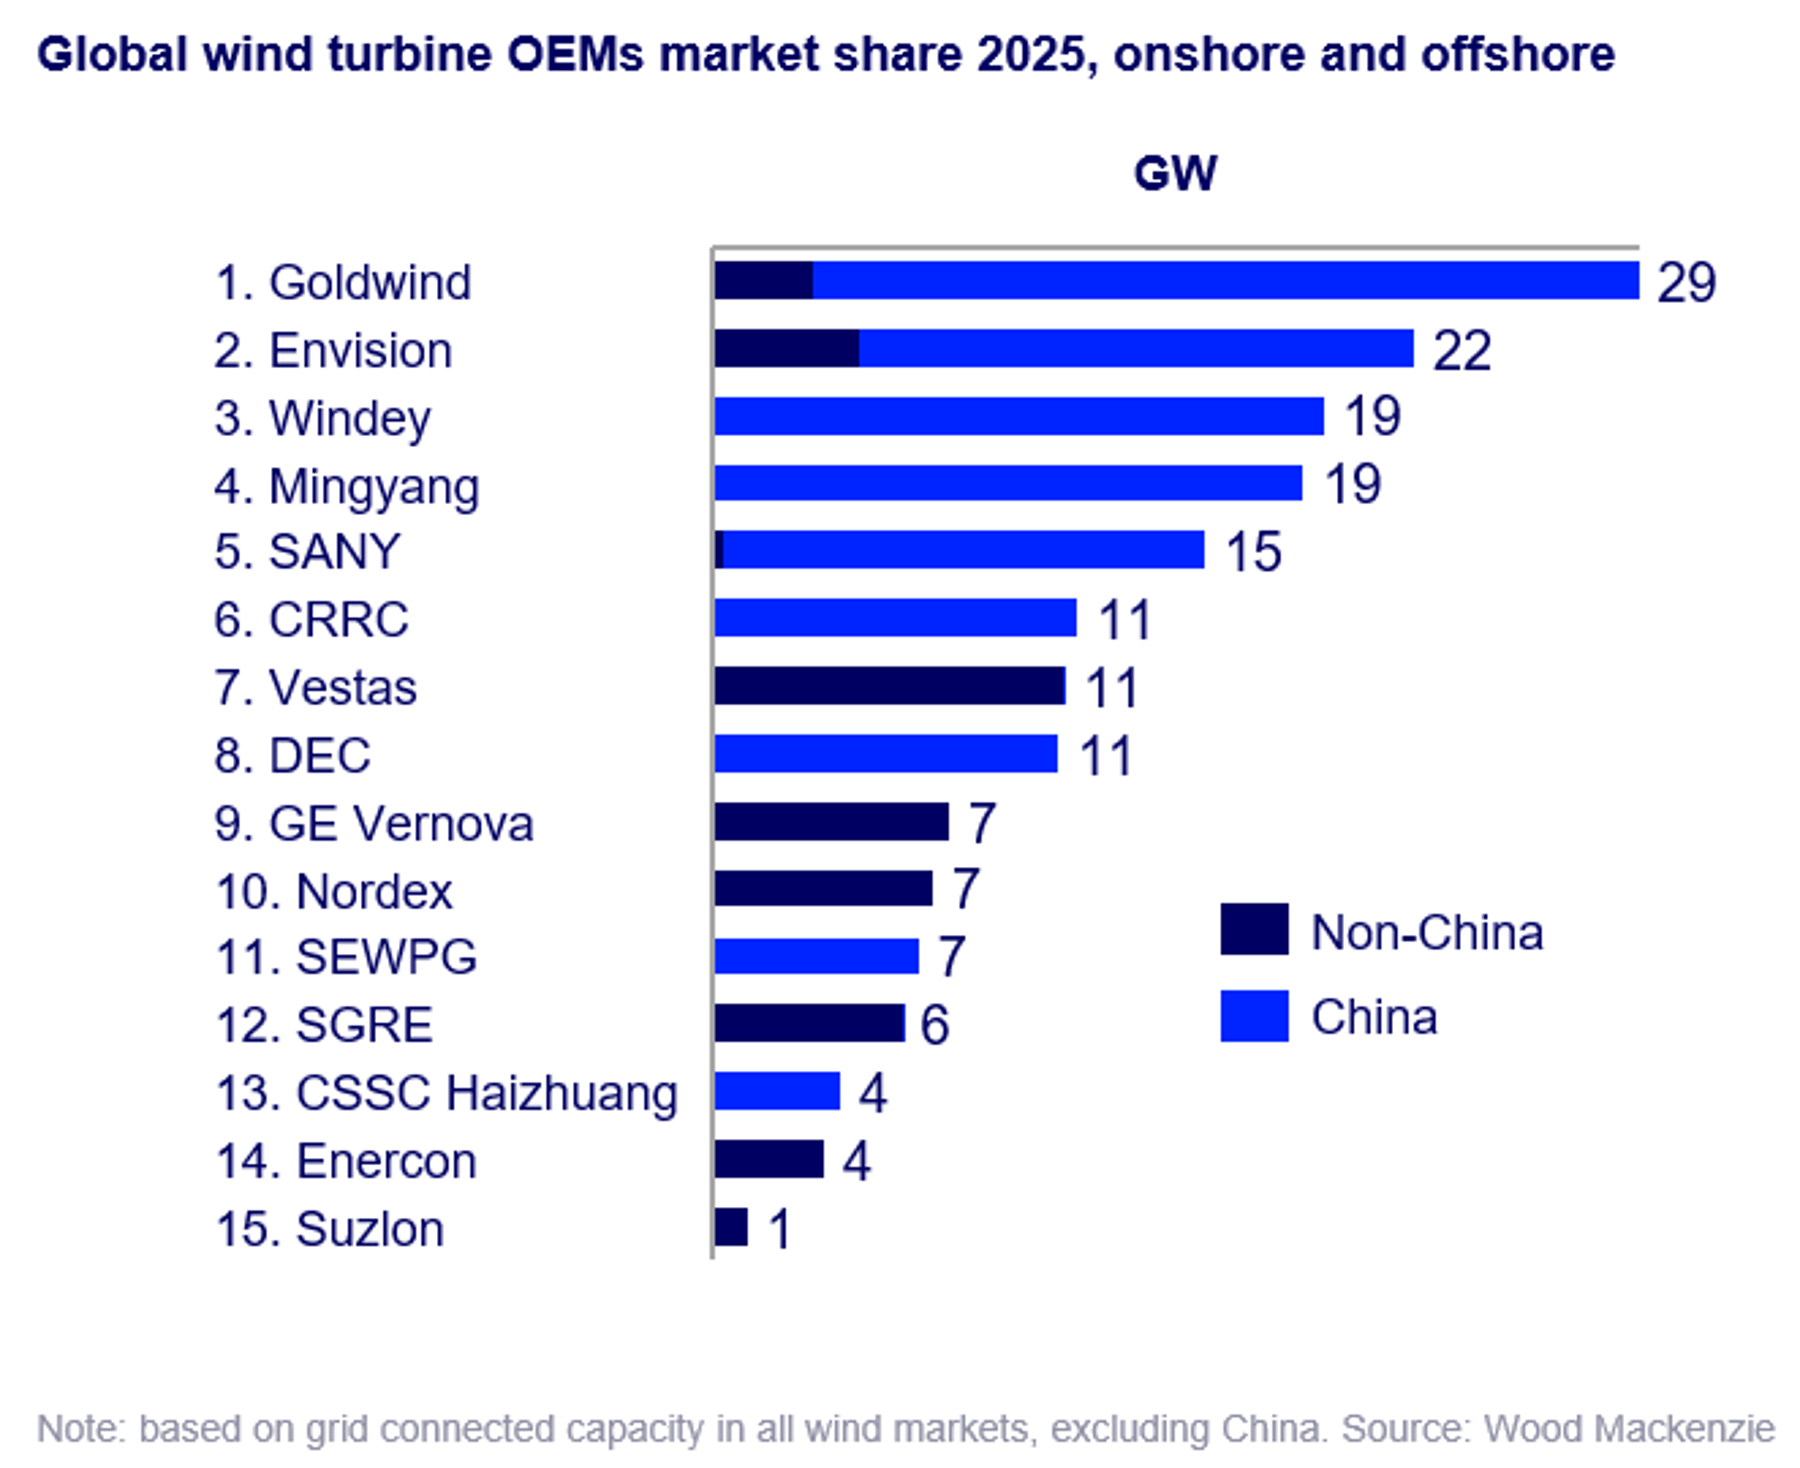
Os fabricantes selecionados para o TOP 15 global são os seguintes: Goldwind Technology, Visualize Energia , Ventoso , Mingyang Inteligente, Sany, China CRRC, Vestas, DEC, GE Vernova, Nordex, SEWPG, Siemens Gamesa, CSSCHaizhuang, Enercon, Suzlon.
O ano de 2025 marcou um avanço global histórico para os OEMs chineses de turbinas eólicas. Eles ocuparam os seis primeiros lugares no ranking global e estabeleceram um novo recorde de entregas de turbinas. Goldwind e Envision Energy ultrapassaram, cada uma, 20 GW de instalações anuais, tornando-se os únicos dois OEMs do mundo a ultrapassar o limite de 20 GW. Entretanto, os OEM chineses alcançaram 8,5 GW de novas instalações no estrangeiro em 22 mercados internacionais – mais do triplo do volume de 2024 – expandindo rapidamente a sua presença nos mercados emergentes em todo o mundo através da competitividade de custos e da entrega rápida.
Apesar do declínio na quota de mercado global, os fabricantes ocidentais ainda dominam firmemente o mercado global de energia eólica fora da China, capturando 75% das novas instalações. A Vestas ainda mantém a presença mais extensa no mercado global. Os fabricantes da China e do Ocidente seguiram caminhos de desenvolvimento diferentes: as empresas chinesas concentram-se na expansão de escala e no layout global, enquanto as empresas ocidentais concentram-se em mercados centrais de margens elevadas, controlam rigorosamente os preços e a eficiência operacional. Ambas as estratégias alcançaram resultados notáveis até 2025.
O mercado de energia eólica da Índia registou uma recuperação robusta, com as novas instalações nacionais quase a duplicarem e os OEM locais a instalarem 2,7 GW de capacidade. Suzlon retornou com sucesso ao ranking global dos 15 melhores. Apoiados por políticas favoráveis e pelo aumento da procura de electricidade, os fabricantes nacionais indianos recuperaram o ímpeto de crescimento, mas a sua posição no mercado enfrenta desafios significativos decorrentes da expansão contínua dos OEM chineses.
Em termos de rotas tecnológicas, a China e o Ocidente seguiram caminhos divergentes, mas partilham uma filosofia central semelhante. As empresas chinesas estão a acelerar a implantação de turbinas onshore ultragrandes e de turbinas offshore de 16 a 18 MW, enquanto os fabricantes ocidentais se concentram na iteração e otimização de modelos comprovados e maduros.