Este relatório fornece uma análise de alto nível dos projetos eólicos offshore globais em 2025. Dado que o principal impulso de crescimento para o ano está altamente concentrado no mercado da China continental, o relatório concentrar-se-á em detalhar os principais desenvolvimentos e grandes avanços no setor eólico offshore na China continental.
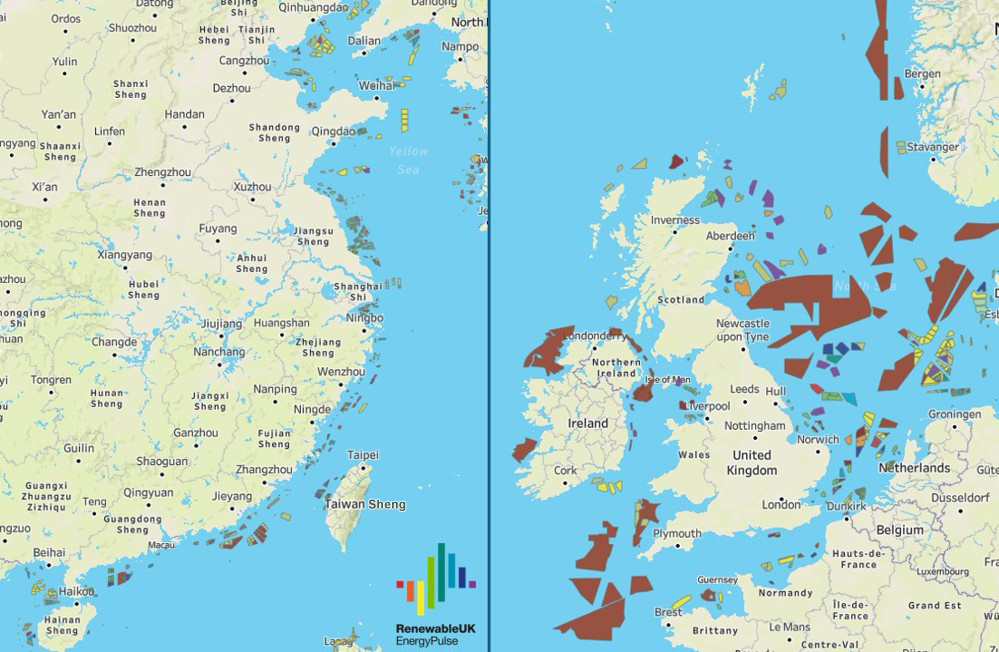
Figura 1: Layout dos parques eólicos operacionais e planejados na China e no Mar do Norte, as duas regiões mais ativas em termos de energia eólica offshore em todo o mundo. Fonte da imagem: Produzido em conjunto pela EnergyPulse e Vekta Group.
I. Comissionamento do Projeto e Progresso da Construção
Até 2025, um total de 23 projetos eólicos offshore em seis grandes mercados globais atingirão a capacidade total de operação, acrescentando 8,8 GW de nova capacidade instalada anualmente. A capacidade instalada acumulada global aumentará para 89,2 GW.
A posição de liderança da China Continental no mercado global continua a expandir-se, com 6 GW de nova capacidade instalada adicionados este ano. A sua capacidade instalada acumulada representa agora 52% do total global. Isto marca o quinto ano consecutivo em que a China continental contribui com mais de metade da nova capacidade anual de energia eólica offshore do mundo, solidificando a sua posição como o maior mercado mundial de energia eólica offshore.
O Reino Unido ficou em segundo lugar com 1,3 GW de capacidade recém-comissionada, seguido por Taiwan, China, Alemanha, Coreia do Sul e França com 935 MW, 253 MW, 200 MW e 25 MW, respectivamente. Notavelmente, o projeto de 25 MW da França foi o único projeto eólico offshore flutuante comissionado globalmente em 2025.
Além disso, outros 2,4 GW de projetos de capacidade instalada concluíram todas as instalações de turbinas eólicas até o final do ano, mas ainda não passaram pelo processo final de aceitação de conclusão.
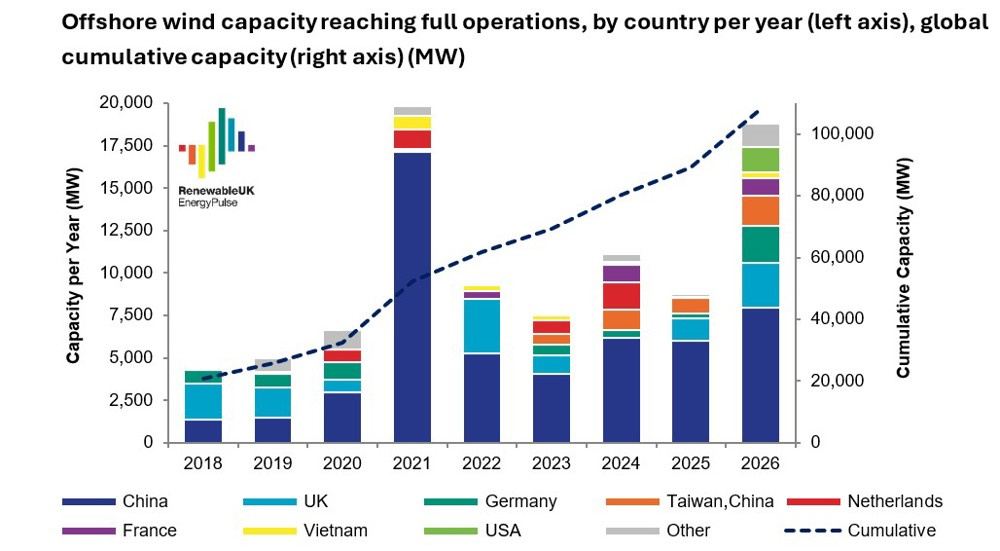
Figura 2: Capacidade anual de energia eólica offshore recém-comissionada por país/região e capacidade cumulativa global
No final de 2025, projetos eólicos offshore com uma capacidade instalada total de 33 GW estavam em plena construção em 12 países e regiões em todo o mundo. A China Continental liderou com 9,1 GW em construção, seguida pelo Reino Unido e pelos Estados Unidos com 7,6 GW e 5,9 GW, respetivamente.
No campo da construção de energia eólica offshore flutuante, a França tem um projeto de capacidade instalada de 60 MW em fase de conclusão. Na China continental, um projeto piloto eólico offshore flutuante de 16 MW está atualmente em operações de ancoragem. Após a conclusão, ele abrigará a maior turbina eólica flutuante com capacidade unitária do mundo.
A nível global, estão a avançar projetos com 30 GW adicionais de capacidade instalada, apoiando a construção de infraestruturas, incluindo 18,6 GW na China continental, 3,9 GW no Reino Unido e 3,3 GW na Polónia. Esta reserva inclui aproximadamente 263 MW de projetos eólicos offshore flutuantes, quase inteiramente localizados na China continental, abrangendo cinco projetos de demonstração e iniciativas de pré-comercialização.
II. Dinâmica do mercado de arrendamento de fundos marinhos
2025 marcou o ano mais lento para a actividade global de arrendamento de fundos marinhos na energia eólica offshore desde 2021. Afectados por múltiplos factores, incluindo viabilidade de financiamento insuficiente para locais e quotas de arrendamento reduzidas por vários governos, múltiplas rondas de concursos de arrendamento de fundos marinhos resultaram em licitações falhadas ou na ausência de quaisquer licitantes.
Apesar dos ventos contrários da indústria, os direitos exclusivos de desenvolvimento local para 40 GW de projetos eólicos offshore globais foram garantidos este ano, expandindo ainda mais o pipeline de projetos globais. Desde 2021, 21 países e regiões em todo o mundo libertaram recursos de arrendamento de fundos marinhos, representando uma capacidade total de 325 GW.
A China continental dominou o mercado global de arrendamento de fundos marinhos em 2025, liberando 15,1 GW de recursos locais em cinco regiões somente em janeiro, seguido por uma liberação adicional de 5 GW. Sua escala cumulativa de arrendamento é líder mundial. O Reino Unido e a Coreia do Sul libertaram, cada um, 4,5 GW de recursos de arrendamento de fundos marinhos, classificando-se no segundo nível a nível mundial.
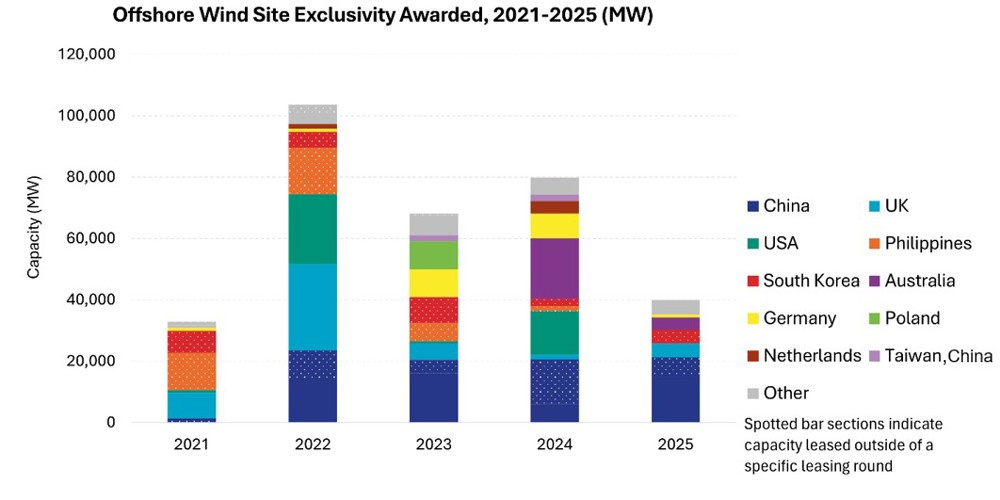
Figura 3: Atividades globais de arrendamento de fundos marinhos de parques eólicos offshore, 2021-2025
III. Situação da implementação da decisão final de investimento (FID)
O setor global de energia eólica offshore registou uma tendência positiva nas decisões finais de investimento (FID) em 2025, com projetos totalizando 16,2 GW de capacidade instalada atingindo o marco crítico do FID ao longo do ano – um ligeiro aumento em comparação com 2024. Este número ainda pode estar sujeito a revisão em alta devido à divulgação incompleta de informações do FID para projetos no mercado da China continental.
A escala dos projetos FID fora da China continental registou um crescimento anual significativo, passando de menos de 5 GW em 2024 para 7,6 GW em 2025. A Polónia lidera com 3,3 GW, seguida pela Alemanha e pelo Reino Unido com 1,6 GW e 1,1 GW, respetivamente. Os Estados Unidos, a região de Taiwan na China e o Vietnã respondem por 816 MW, 500 MW e 249 MW, respectivamente.
4. Status da assinatura do contrato de torcedor
Em 2025, o volume de encomendas formais de turbinas eólicas offshore em todo o mundo diminuiu ano após ano, com a capacidade contratada para o ano totalizando 14,2 GW – inferior aos 17,8 GW registados em 2024. Esta estatística inclui apenas contratos formais e exclui acordos de fornecedores preferenciais.
Os fabricantes chineses de turbinas garantiram a maioria dos pedidos globais, ganhando contratos totalizando 10,4 GW de capacidade instalada, todos para projetos nacionais. Mingyang liderou o ranking anual com 2,7 GW em pedidos, seguido de perto por Goldwind com 2,3 GW. A Siemens Gamesa e a Vestas garantiram, cada uma, aproximadamente 1,9 GW em pedidos.
O total de encomendas fora da China continental atingiu 3,8 GW, com a Alemanha respondendo por 2 GW, Taiwan, China por 1 GW, Coreia do Sul por 500 MW e Polônia por 390 MW. Em 2025, quatro fabricantes chineses de turbinas garantiram coletivamente pedidos formais de turbinas de 20 MW, totalizando 2,5 GW de capacidade instalada.
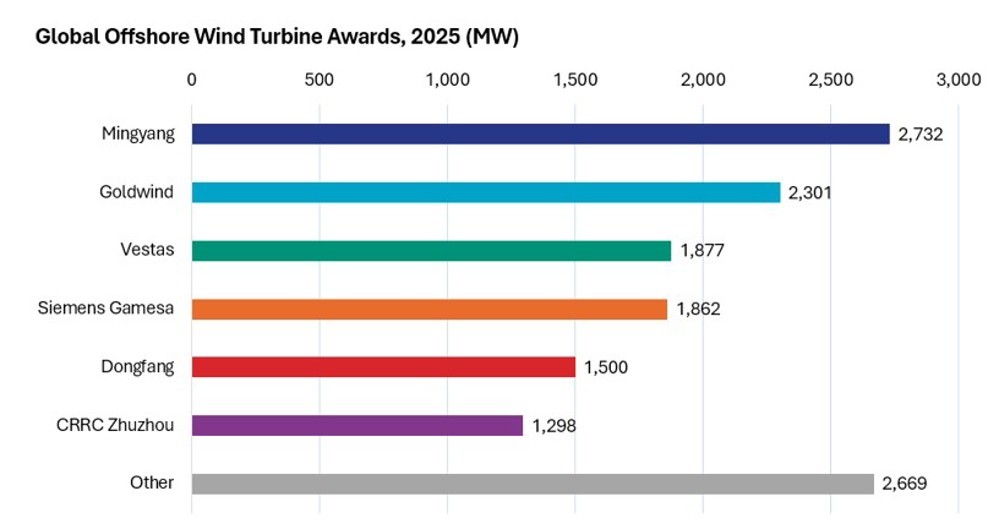
Figura 4: Contratos formais de turbinas eólicas assinados pelo fabricante em 2025
Ao nível da capacidade instalada, as maiores turbinas eólicas unitárias implantadas na Europa até 2025 serão os modelos de 15 MW da Vestas e da Siemens Gamesa. A China está se concentrando no desenvolvimento de locais com baixa velocidade do vento, adotando predominantemente turbinas de 8 a 12 MW combinadas com rotores com mais de 230 metros de diâmetro para maximizar a eficiência da geração de energia. Em janeiro de 2026, a Goldwind concluiu a instalação da primeira turbina eólica offshore de 20 MW do mundo, com implantação em massa a seguir.
V. Previsão de desenvolvimento de mercado para 2026
A EnergyPulse prevê que as adições globais de capacidade eólica offshore atingirão 18,8 GW em 2026, excluindo 10,8 GW da China continental. Espera-se que esta escala faça de 2026 o segundo ano mais alto já registado desde 2021 e impulsione a capacidade eólica offshore acumulada global para além do marco crítico de 100 GW.
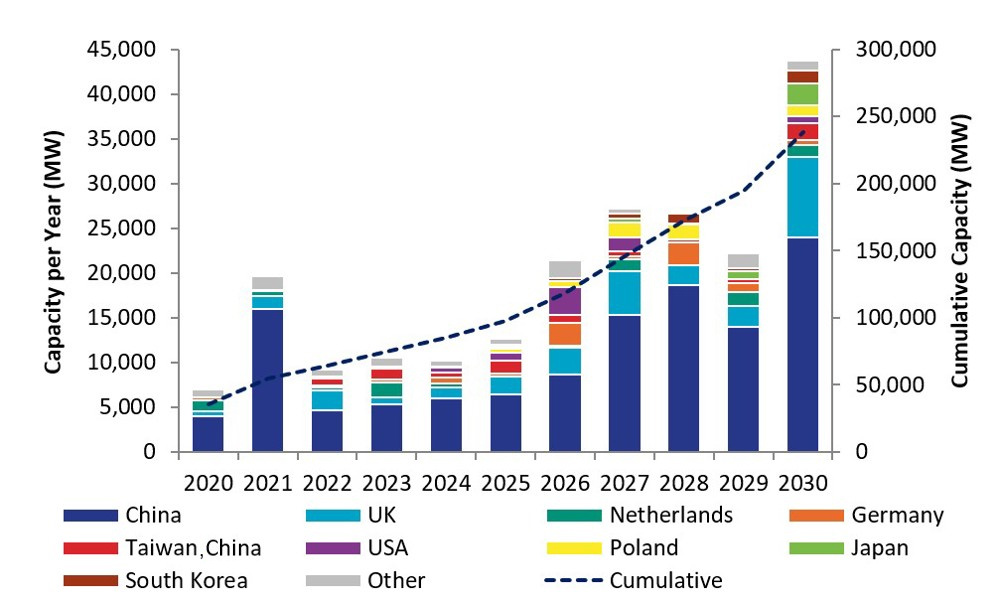
Figura 5: Previsão da capacidade global de energia eólica offshore comissionada de 2020 a 2030 (Unidade: MW)
2026 pode tornar-se um ano crucial para remodelar o cenário global do mercado de energia eólica offshore. Desde 2021, a China continental contribuiu consistentemente com mais de metade da capacidade anual recém-comissionada do mundo durante vários anos consecutivos. Até 2026, à medida que o Reino Unido, a Alemanha, a região de Taiwan na China e os mercados emergentes aumentarem as instalações, a quota de mercado da China continental poderá diminuir ligeiramente. Contudo, enquanto os projectos nacionais da China continental prosseguirem de acordo com o calendário estabelecido, a sua posição dominante no mercado permanecerá forte.
Os projetos eólicos offshore globais mantiveram um impulso robusto de comissionamento no primeiro semestre de 2026: Os projetos que totalizam 2,4 GW de capacidade instalada concluíram todas as instalações de turbinas e aguardam as inspeções de aceitação final. Além disso, quatro projetos, cada um com ≥1 GW de capacidade, estão em fase final de instalação de turbinas, com menos de 10% de trabalho restante, fornecendo um suporte sólido para o crescimento de capacidade no primeiro semestre do ano.