As instalações globais de energia eólica atingiram um máximo recorde em 2025, mas a dinâmica da indústria não mostra sinais de abrandamento neste pico. De acordo com o último relatório da Wood Mackenzie, 2026 marcará a entrada da indústria nas “águas profundas da transformação estrutural”. A interação de ajustamentos políticos, evolução tecnológica e reestruturação do mercado trará desafios a curto prazo de abrandamento do crescimento e intensificação da concorrência, criando simultaneamente oportunidades a longo prazo para a expansão da energia eólica offshore, estabilização de custos e realinhamento de valor. Este ano, o sector procurará um novo equilíbrio de crescimento entre desafios e avanços.
Sem mais delongas, vamos mergulhar no último relatório da Wood Mackenzie para revelar as sete principais tendências que moldam a indústria de energia eólica até 2026 e obter clareza sobre a trajetória futura do setor!
Tendência 1: As instalações globais de energia eólica apresentarão um padrão divergente de “desaceleração do crescimento na China e expansão do crescimento noutras regiões”.
Wood Mackenzie prevê que as instalações globais de energia eólica atingirão um recorde de 170 GW em 2025. No entanto, prevê-se que as novas instalações diminuam 6% em 2026, para 160 GW. Esta queda decorre principalmente de um ajustamento transitório à medida que o 14.º Plano Quinquenal da China termina.
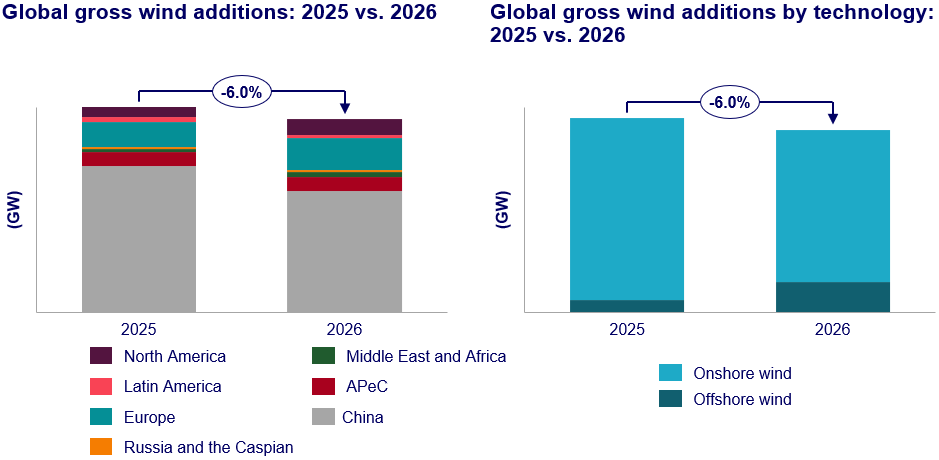
A Alemanha alcançou um crescimento substancial graças ao grande número de projetos eólicos onshore aprovados em 2024. Os Estados Unidos, impulsionados pela pressa em instalar projetos antes do vencimento dos créditos fiscais à produção, tornaram-se o maior mercado fora da China.
Tendência 2: A licitação de energia eólica offshore entra na era 3.0, pronta para se tornar um fator-chave para a recuperação da indústria.
2026 marcará o “ano de ruptura” para a energia eólica offshore, com a expectativa de que as novas instalações dupliquem ano após ano, tornando-se o principal motor do crescimento da indústria. Este avanço depende da atualização iterativa dos modelos de licitação. Para resolver falhas e cancelamentos de projetos decorrentes de reduções de subsídios e termos rígidos na fase anterior de licitação 2.0, vários países em todo o mundo lançaram licitações “Eólica Offshore 3.0”. Estes apresentam condições mais favoráveis para garantir que os projetos não sejam apenas adjudicados, mas também construídos com sucesso.
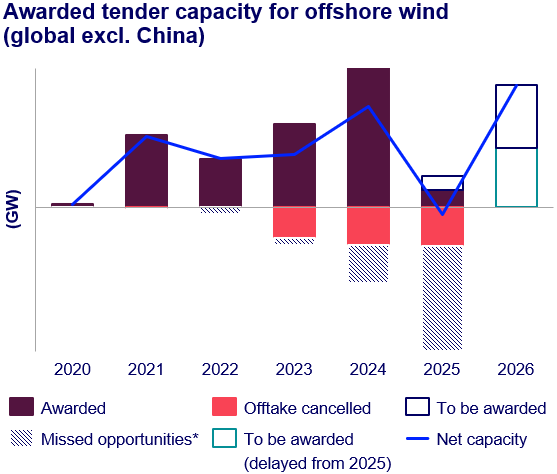
A sétima rodada de alocação de capacidade do Reino Unido servirá como o primeiro “teste decisivo” para a licitação 3.0. Wood Mackenzie prevê que a nova estrutura reverterá efetivamente a desaceleração anterior da indústria e acelerará a implementação de projetos eólicos offshore. No entanto, a eliminação dos acordos de compra de energia criará uma pausa na construção por volta de 2028, com novos projectos de concurso concentrados para ligação à rede no início da década de 2030. O calendário inadequado de implementação do projecto pode desencadear novas tensões na cadeia de abastecimento. A solução ideal para os decisores políticos é a “implantação descentralizada” para evitar pressões na cadeia de abastecimento decorrentes de lançamentos concentrados de projectos, garantindo que a cadeia industrial mantém operações contínuas no meio de flutuações cíclicas da indústria.
Tendência Três: Novos Desafios para o Desenvolvimento de Energia Eólica Offshore em Meio à Reforma do Setor Elétrico Orientado para o Mercado da China.
O mecanismo de entrada no mercado em duas fases, implementado a partir de 2025, exige que os promotores garantam os direitos de desenvolvimento antes de determinar os retornos, levando a um crescimento estagnado nas reservas dos projectos. Esta tendência poderá persistir até 2026. Embora os projectos existentes aprovados sejam suficientes para apoiar a construção durante os próximos três anos, a energia eólica offshore carece de competitividade em comparação com a energia solar e eólica onshore no âmbito do modelo de preços baseado no mercado. O foco principal para 2026 reside em saber se a China introduzirá políticas de apoio para projectos em águas profundas, o que teria um impacto directo na I&D tecnológica da indústria e no desenvolvimento da cadeia de abastecimento.
Tendência Quatro: A Indústria de Energia Eólica dos EUA está profundamente envolvida no cabo de guerra entre política e demanda
A One Big Beautiful Bill Act estipula que os projectos programados para operação comercial em 2029-2030 devem começar a construção até Julho de 2026 para se qualificarem para créditos fiscais, obrigando os promotores a acelerar as aquisições. Agravados pelas incertezas tarifárias, pelos riscos de permissão e pela moratória da construção eólica offshore da administração Trump, estes factores intensificam ainda mais as pressões da indústria.
Contudo, o crescimento da procura de electricidade apresenta uma oportunidade. Até 2030, o pico da procura de electricidade nos Estados Unidos aumentará significativamente. Novas cargas, como os centros de dados, irão realçar a necessidade de energia eólica, potencialmente provocando ajustes políticos para aumentar as tarifas feed-in e desencadear um aumento nas transações da indústria.
Tendência Cinco: A eliminação de turbinas eólicas envelhecidas surge como um novo motor de crescimento para a indústria.
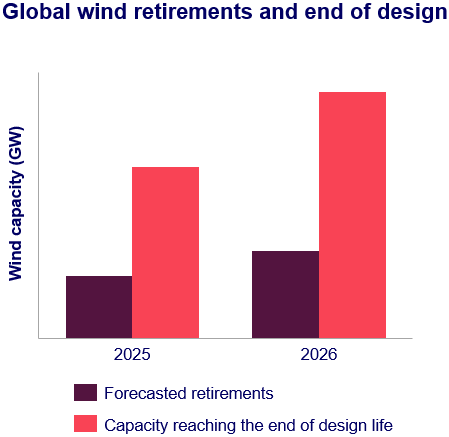
Um número significativo de turbinas eólicas em todo o mundo está em operação há mais de 20 anos, com outra frota substancial chegando ao fim de sua vida útil projetada. As decisões sobre o desmantelamento terão, pela primeira vez, um impacto tangível na indústria da energia eólica. Impulsionados por considerações financeiras, os promotores em mercados maduros, como a Europa e a América do Norte, estão a dar prioridade ao prolongamento da vida útil das turbinas, o que aumentará significativamente a procura de modernização e expansão da capacidade. As vantagens de custo e eficiência das novas turbinas eólicas acelerarão a desativação de unidades antigas, criando um novo motor de crescimento para a indústria através da “renovação de ativos existentes”.
Tendência 6: Até 2026, os preços globais dos equipamentos estabilizarão, com características diferenciadas emergindo em vários segmentos de mercado.
Os fabricantes de eletrodomésticos chineses despediram-se das guerras de preços sob a dupla influência da autorregulação da indústria e dos controlos políticos. O Acordo de Auto-Regulação da Indústria de 2024 e a política governamental de 2025 para conter a concorrência desordenada limitaram efectivamente a pressão descendente sobre os preços das turbinas. Combinado com uma recuperação significativa dos preços em 2025, espera-se que os preços das turbinas eólicas na China se estabilizem em 2026. No entanto, os promotores podem transferir a pressão dos retornos decrescentes dos projetos para a cadeia de abastecimento, representando um risco de pequenas descidas de preços.
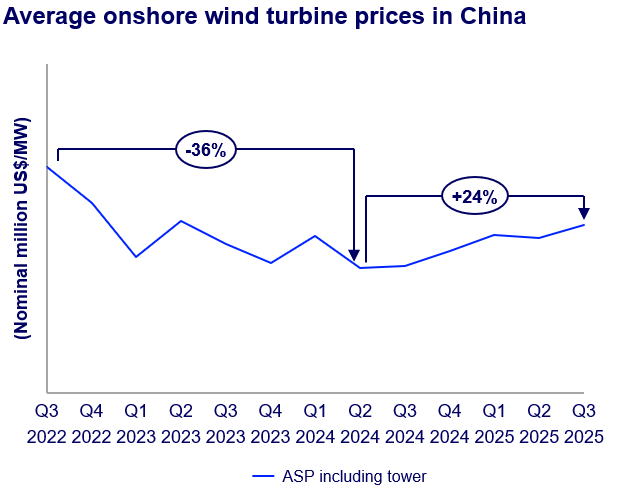
Os mercados ocidentais verão um alívio de custos após o pico da inflação. 2025 marca o ano do pico da inflação no Ocidente, com pressões como a escassez de mão-de-obra qualificada e as elevadas taxas de juro a diminuir gradualmente. Os preços das turbinas entrarão numa fase de estabilização em 2026. A Europa verá uma otimização de custos através da implantação em escala de turbinas terrestres de 6 a 7 MW, embora o Mecanismo de Ajustamento de Carbono Fronteiriço (CBAM) proposto possa complicar a aquisição e limitar o potencial de redução de custos. O mercado dos EUA, dominado por factores políticos como tarifas e atrasos nas autorizações, ainda poderá registar aumentos nos preços das turbinas, com as cadeias de abastecimento locais a enfrentar pressões de capacidade por parte dos promotores que se apressam a instalar turbinas.
Tendência 7: A transformação orientada para o mercado impulsiona a reconstrução da lógica competitiva da indústria
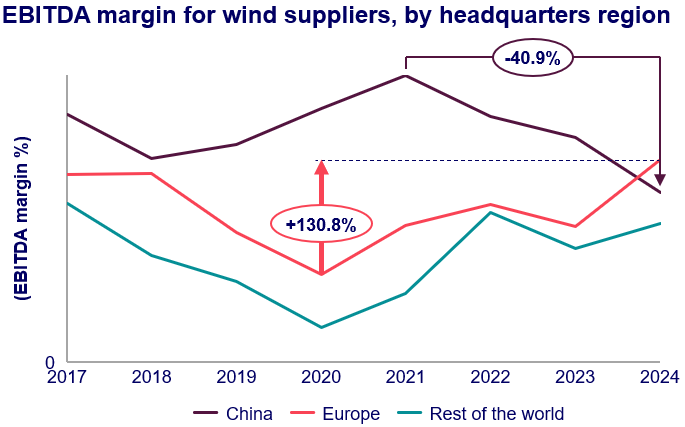
Os principais mercados, como a China e a Alemanha, estão a transitar de preços fixos de electricidade para preços baseados no mercado, forçando a cadeia industrial a passar da “concorrência de custos” para a “concorrência de valor”. Os OEMs ocidentais concentraram-se em áreas de ponta, como design modular, manutenção preditiva de IA e integração de rede. Para abandonar o rótulo de “baixo custo”, os principais OEM chineses estão a lançar soluções abrangentes, incluindo desenvolvimento de projetos e sistemas de energia híbridos, ao mesmo tempo que intensificam os esforços em conformidade com ESG e produção local. Esta transformação colocará os OEM não apenas contra os seus pares, mas também contra outras energias renováveis, como a solar. À medida que as barreiras do mercado se dissolvem, espera-se que a energia eólica ultrapasse a energia solar em competitividade em algumas regiões até 2026.
Conclusão: 2026, o “Ano de Transformação e Avanço” para a Indústria de Energia Eólica
Até 2026, a indústria da energia eólica já não desfrutará da tranquilidade da sua anterior fase de rápido crescimento, mas passará por um período de profunda consolidação impulsionada pela transformação estrutural. A divergência política irá remodelar o panorama do mercado global, com a energia eólica offshore a emergir como o principal motor de crescimento. A estabilização dos custos porá fim à concorrência desordenada, enquanto a eliminação de turbinas envelhecidas e a transformação orientada para o mercado definirão a trajetória da indústria a longo prazo.
Para os intervenientes da indústria, este ano apresenta desafios – pressões persistentes decorrentes da incerteza política, riscos da cadeia de abastecimento e concorrência intensificada – e oportunidades: o aumento da energia eólica offshore, a revitalização do mercado existente e os dividendos da concorrência orientada para o valor, todos aguardam aqueles que se atrevem a surfar a onda. Tal como revela o relatório, por trás das flutuações de curto prazo reside uma atualização industrial mais profunda. Cada ajuste feito em 2026 estabelecerá as bases para que a indústria da energia eólica avance em direção a um futuro mais sustentável e competitivo.
Fundada em 1921, a alemã HKW especializou-se em rolamentos para turbinas eólicas desde 1985, acumulando expertise tecnológica ao longo da evolução da indústria. A sua tecnologia de rolamento principal cilíndrico de três carreiras está consistentemente classificada entre as três principais da Europa. Aproveitando o triplo conhecimento tecnológico em estrutura, materiais e processos de fabricação, os rolamentos principais cilíndricos de três carreiras do HKW oferecem seis vantagens principais: alta confiabilidade, forte capacidade de carga, rigidez estrutural aprimorada, alta eficiência de transmissão, fácil instalação e baixo custo geral. Seja implantado em parques eólicos onshore ou enfrentando corrosão por névoa salina e condições extremas de ondas em ambientes offshore, os rolamentos principais cilíndricos de três carreiras do HKW reduzem significativamente o tempo de inatividade da turbina e a frequência de manutenção, proporcionando desempenho eficiente em todos os cenários operacionais. Profundamente enraizada na cadeia de fornecimento de energia eólica, a HKW aproveita sua rede global de serviços localizados para atender parceiros em todo o mundo com tecnologia de ponta e produtos premium.