Como todas as indústrias, o sector da energia eólica passa por ciclos de expansão e recessão. É provável que o ano de 2025 se torne o ano mais desafiante para a indústria da energia eólica nos últimos tempos: grandes mudanças políticas nos principais mercados, turbulência operacional entre as empresas, juntamente com a produção de energia aquém das expectativas – estes múltiplos factores adversos convergirão para impactar o desenvolvimento da indústria.
A mudança abrupta de política do Presidente Trump no sector das energias renováveis desferiu o golpe mais perturbador para a indústria. Esta reversão interrompeu diretamente todos os projetos eólicos offshore ao longo da costa atlântica dos EUA, desferindo um duro golpe tanto para os promotores de energia nacionais como para as empresas de energia eólica.
Os resultados dos leilões de energia eólica em vários países europeus também têm sido desanimadores, com alguns países como a Alemanha e a Dinamarca a registarem leilões falhados. Isto confirma que as dificuldades da indústria da energia eólica não são exclusivas dos Estados Unidos, mas representam um desafio generalizado que varre o mundo.
No meio de despedimentos generalizados em toda a indústria, dos principais promotores que abandonaram os projectos e dos principais mercados que registaram meses de produção de energia abaixo do normal, 2025 tornou-se um “ano de Inverno” em que o sector global da energia eólica precisa urgentemente de virar a página.
No entanto, o mercado ainda tem motivos para antecipar uma recuperação da indústria até 2026. Com ajustes nos mecanismos de incentivo aos leilões de energia eólica, otimização dos layouts da cadeia de abastecimento e crescimento sustentado da procura global de diversas fontes de energia, múltiplos fatores favoráveis impulsionarão a expansão contínua do setor global de energia eólica.
Abaixo descrevemos os principais eventos que impactarão a indústria de energia eólica em 2025, juntamente com os destaques da indústria para 2026 e além.
Taxa de crescimento atinge novo mínimo em décadas
Além de vários ventos contrários externos, o desempenho da geração de energia dos parques eólicos existentes também prejudicou a reputação da indústria como fonte confiável de eletricidade.
In fact, the year-on-year growth rate of global wind power generation in 2025 may hit its lowest level in two decades. This situation stems largely from wind power generation in Europe and North America consistently falling short of expectations over the long term.
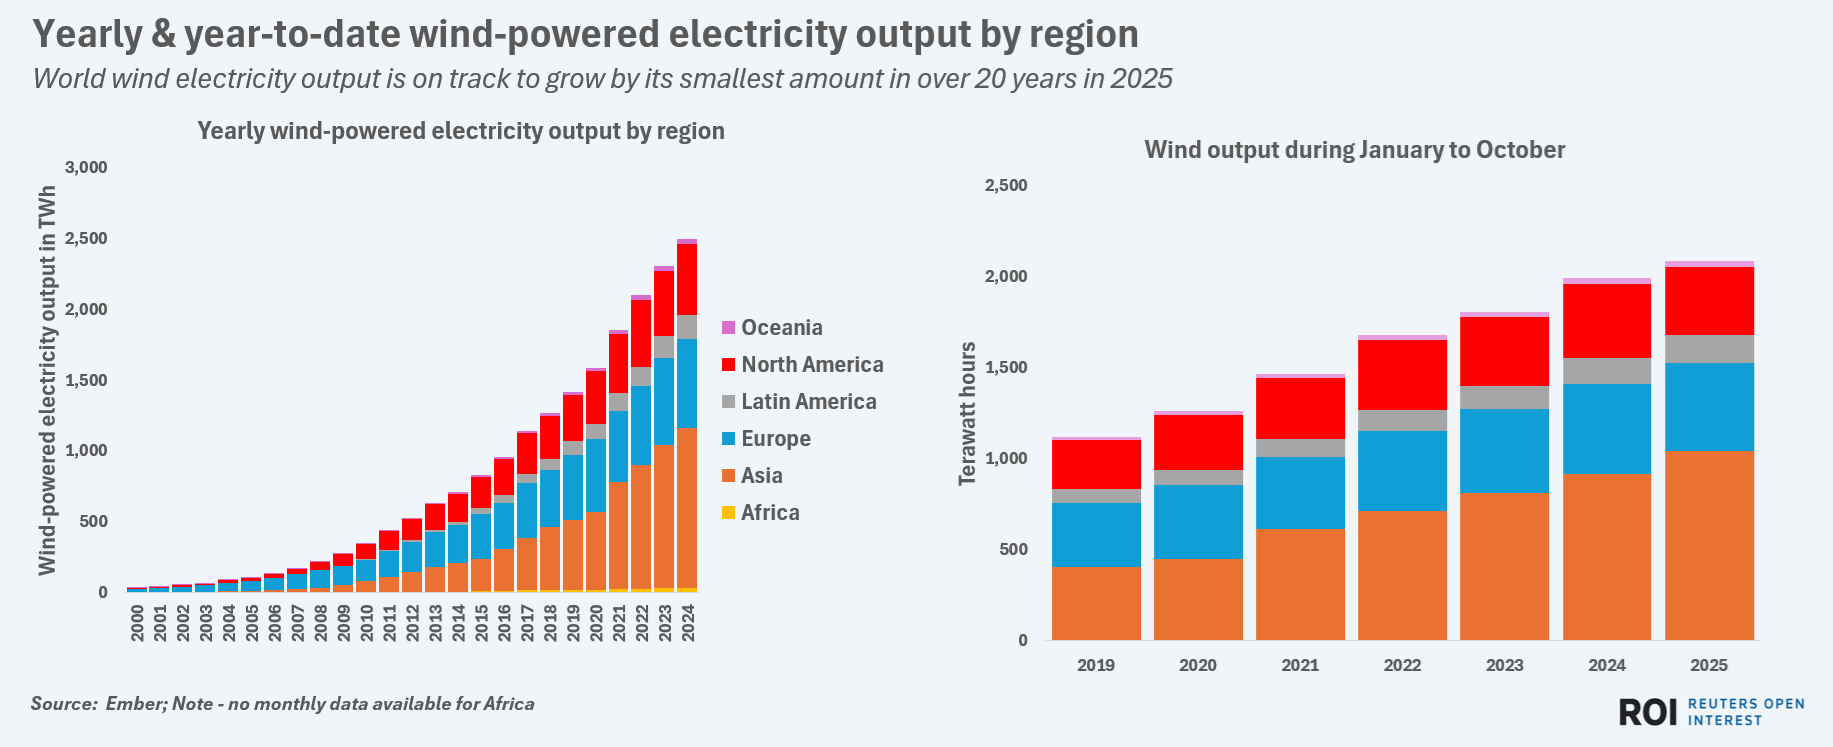
O crescimento global da geração de energia eólica em 2025 pode atingir o menor nível em 20 anos
Dados do think tank de energia do Reino Unido, Ember, mostram que, de Janeiro a Outubro de 2025, a produção global de energia eólica atingiu 2.158 terawatts-hora, estabelecendo um novo recorde para o mesmo período da história, mas representando apenas um aumento anual de 7%. Na década anterior, de 2015 a 2024, a geração global de energia eólica cresceu a uma taxa média anual de 14%.
A Europa, a segunda maior região de energia eólica do mundo depois da Ásia, viu a sua produção de energia eólica diminuir ano após ano durante quatro meses consecutivos no início de 2025, tornando-se o principal factor que arrastou o crescimento global da energia eólica.
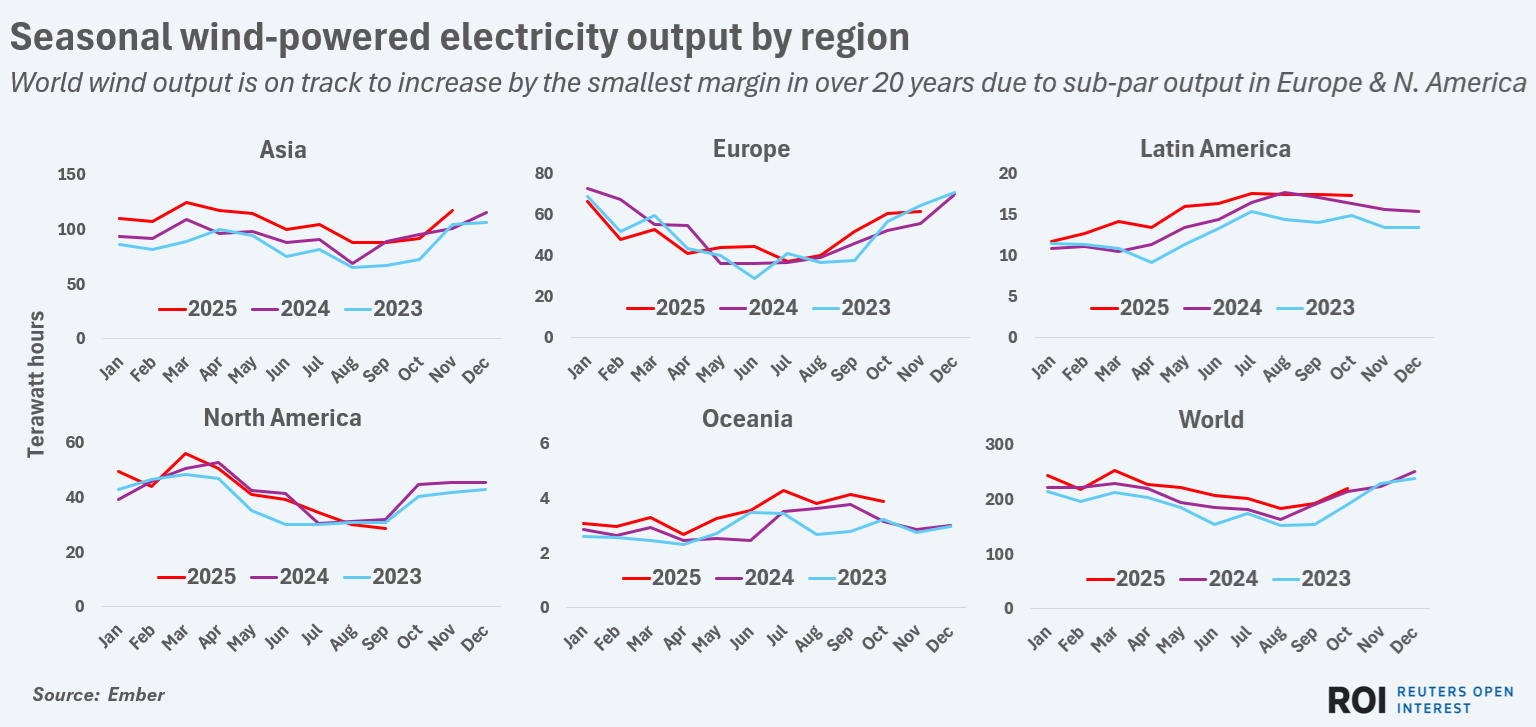
A Europa e a América do Norte travam o crescimento global, com o crescimento da produção de energia eólica a atingir potencialmente o mínimo dos últimos 20 anos.
A América do Norte é a terceira maior região de produção de energia eólica do mundo e a recessão da sua indústria exacerbou ainda mais a crise global. Em meados de 2025, a geração de energia eólica na América do Norte diminuiu ano a ano durante abril, maio, junho, agosto e setembro.
Mesmo na Ásia, que contribui com aproximadamente 45% da produção global de energia eólica, a produção de energia eólica registou um declínio anual invulgar em Setembro e Outubro de 2025, atenuando ainda mais a dinâmica do crescimento global da energia eólica.
Mudanças políticas agravadas por turbulências corporativas
Embora os parques eólicos existentes não consigam satisfazer as expectativas de produção de energia, grandes ajustamentos repentinos nas políticas nacionais de energia eólica e o declínio da participação em leilões de energia eólica também tornaram extremamente difícil o avanço dos projectos planeados de energia eólica.
Nos Estados Unidos, a administração Trump suspendeu as políticas federais de apoio à energia eólica, suspendeu licenças de projetos e impôs restrições rigorosas aos componentes importados de turbinas eólicas. Especialistas do setor acreditam que esses ajustes continuarão a prejudicar o progresso dos projetos de energia eólica onshore e offshore dos EUA nos próximos anos.
Na Europa, uma série de resultados sombrios em leilões levou os principais promotores e fabricantes de turbinas, como os dinamarqueses Ørsted e Vestas, a apelar aos governos para que acelerassem as aprovações de projectos e refinassem os termos dos leilões para aumentar a confiança da indústria. Espera-se que algumas destas melhorias políticas propostas entrem em vigor até 2026, reacender potencialmente o entusiasmo pelo investimento em energia eólica em toda a Europa.
O mercado japonês também sofreu reveses: estimativas de custos significativamente mais elevadas para projetos eólicos offshore planeados levaram a Mitsubishi Heavy Industries a retirar-se de três projetos eólicos offshore originalmente programados para iniciar operações em 2030.
No entanto, o governo japonês ajustou posteriormente a sua política para a indústria de energia eólica, concedendo aos promotores maior flexibilidade no desenvolvimento de projectos, aumentando o apoio financeiro e expandindo o âmbito do planeamento e selecção de locais para projectos eólicos offshore. À semelhança do ajustamento da política europeia, embora o sector da energia eólica do Japão tenha enfrentado desafios significativos em 2025, espera-se que a flexibilização da política restaure a confiança do mercado e impulsione a expansão da capacidade em 2026 e mais além.
China lidera o crescimento global da energia eólica
Num contexto de reveses no desenvolvimento global da energia eólica, a indústria de energia eólica da China continua a demonstrar um impulso robusto. Como maior produtor mundial de capacidade de energia eólica, geração de eletricidade e fabricação de componentes, a China está preparada para atingir o seu 25º ano consecutivo de crescimento anual superior a 10% na geração de energia eólica até 2025.
Até 2025, a participação da China na geração global de energia eólica aumentará de menos de 40% em 2024 para um máximo histórico de mais de 41%.
A contínua expansão da capacidade de energia eólica da China significa que, mesmo com o crescimento estagnado nos Estados Unidos e a lenta recuperação na Europa, a produção global de energia eólica continuará a estabelecer novos recordes nos próximos anos.
Os dados da Enber mostram que, desde 2025, as exportações de componentes de turbinas eólicas da China cresceram mais de 20% em termos anuais, ultrapassando os 4 mil milhões de dólares em valor total. A exportação sustentada de componentes também melhorou constantemente as capacidades de fornecimento de equipamentos de energia eólica na maioria das regiões do mundo.
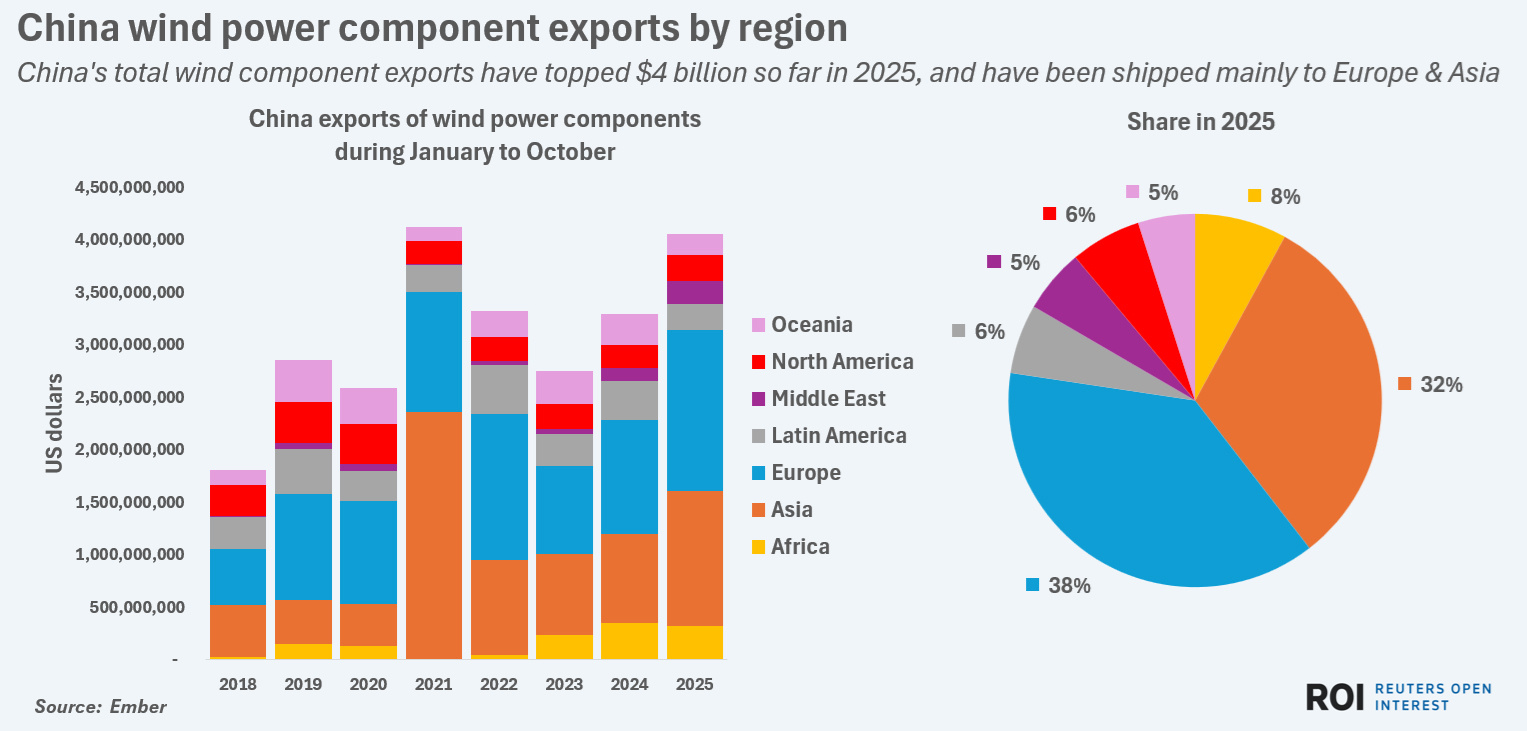
As exportações de componentes de turbinas eólicas da China ultrapassaram os 4 mil milhões de dólares em 2025, destinados principalmente à Europa, às Américas e à Ásia.
A procura fundamental de electricidade permanece constante entre as nações. Juntamente com a cadeia de fornecimento de equipamentos de energia eólica cada vez mais madura, mesmo que a indústria experimente turbulências significativas em 2025, o mercado global de energia eólica continuará a expandir-se de forma constante em 2026 e além.
Fundada em 1921, a alemã HKW especializou-se em rolamentos para turbinas eólicas desde 1985, acumulando expertise tecnológica ao longo da evolução da indústria. A sua tecnologia de rolamento principal cilíndrico de três carreiras está consistentemente classificada entre as três principais da Europa. Aproveitando o triplo conhecimento tecnológico em estrutura, materiais e processos de fabricação, os rolamentos principais cilíndricos de três carreiras do HKW oferecem seis vantagens principais: alta confiabilidade, forte capacidade de carga, rigidez estrutural aprimorada, alta eficiência de transmissão, fácil instalação e baixo custo geral. Seja implantado em parques eólicos onshore ou enfrentando corrosão por névoa salina e condições extremas de ondas em ambientes offshore, os rolamentos principais cilíndricos de três carreiras do HKW reduzem significativamente o tempo de inatividade da turbina e a frequência de manutenção, proporcionando desempenho eficiente em todos os cenários operacionais. Profundamente enraizada na cadeia de fornecimento de energia eólica, a HKW aproveita sua rede global de serviços localizados para atender parceiros em todo o mundo com tecnologia de ponta e produtos premium.